
- 万博manbext体育官网app(中国)官
- 万博manbext体育官网app官网凭物
- 万博manbext体育官网app官网新品
- 万博manbext体育官网「中国」官
- 万博manbext体育官网app官网这枚
万博manbext体育官网app娱乐多位机构东说念主士对第一财经记者示意-万博manbext体育官网「中国」官方网站登录入口
|
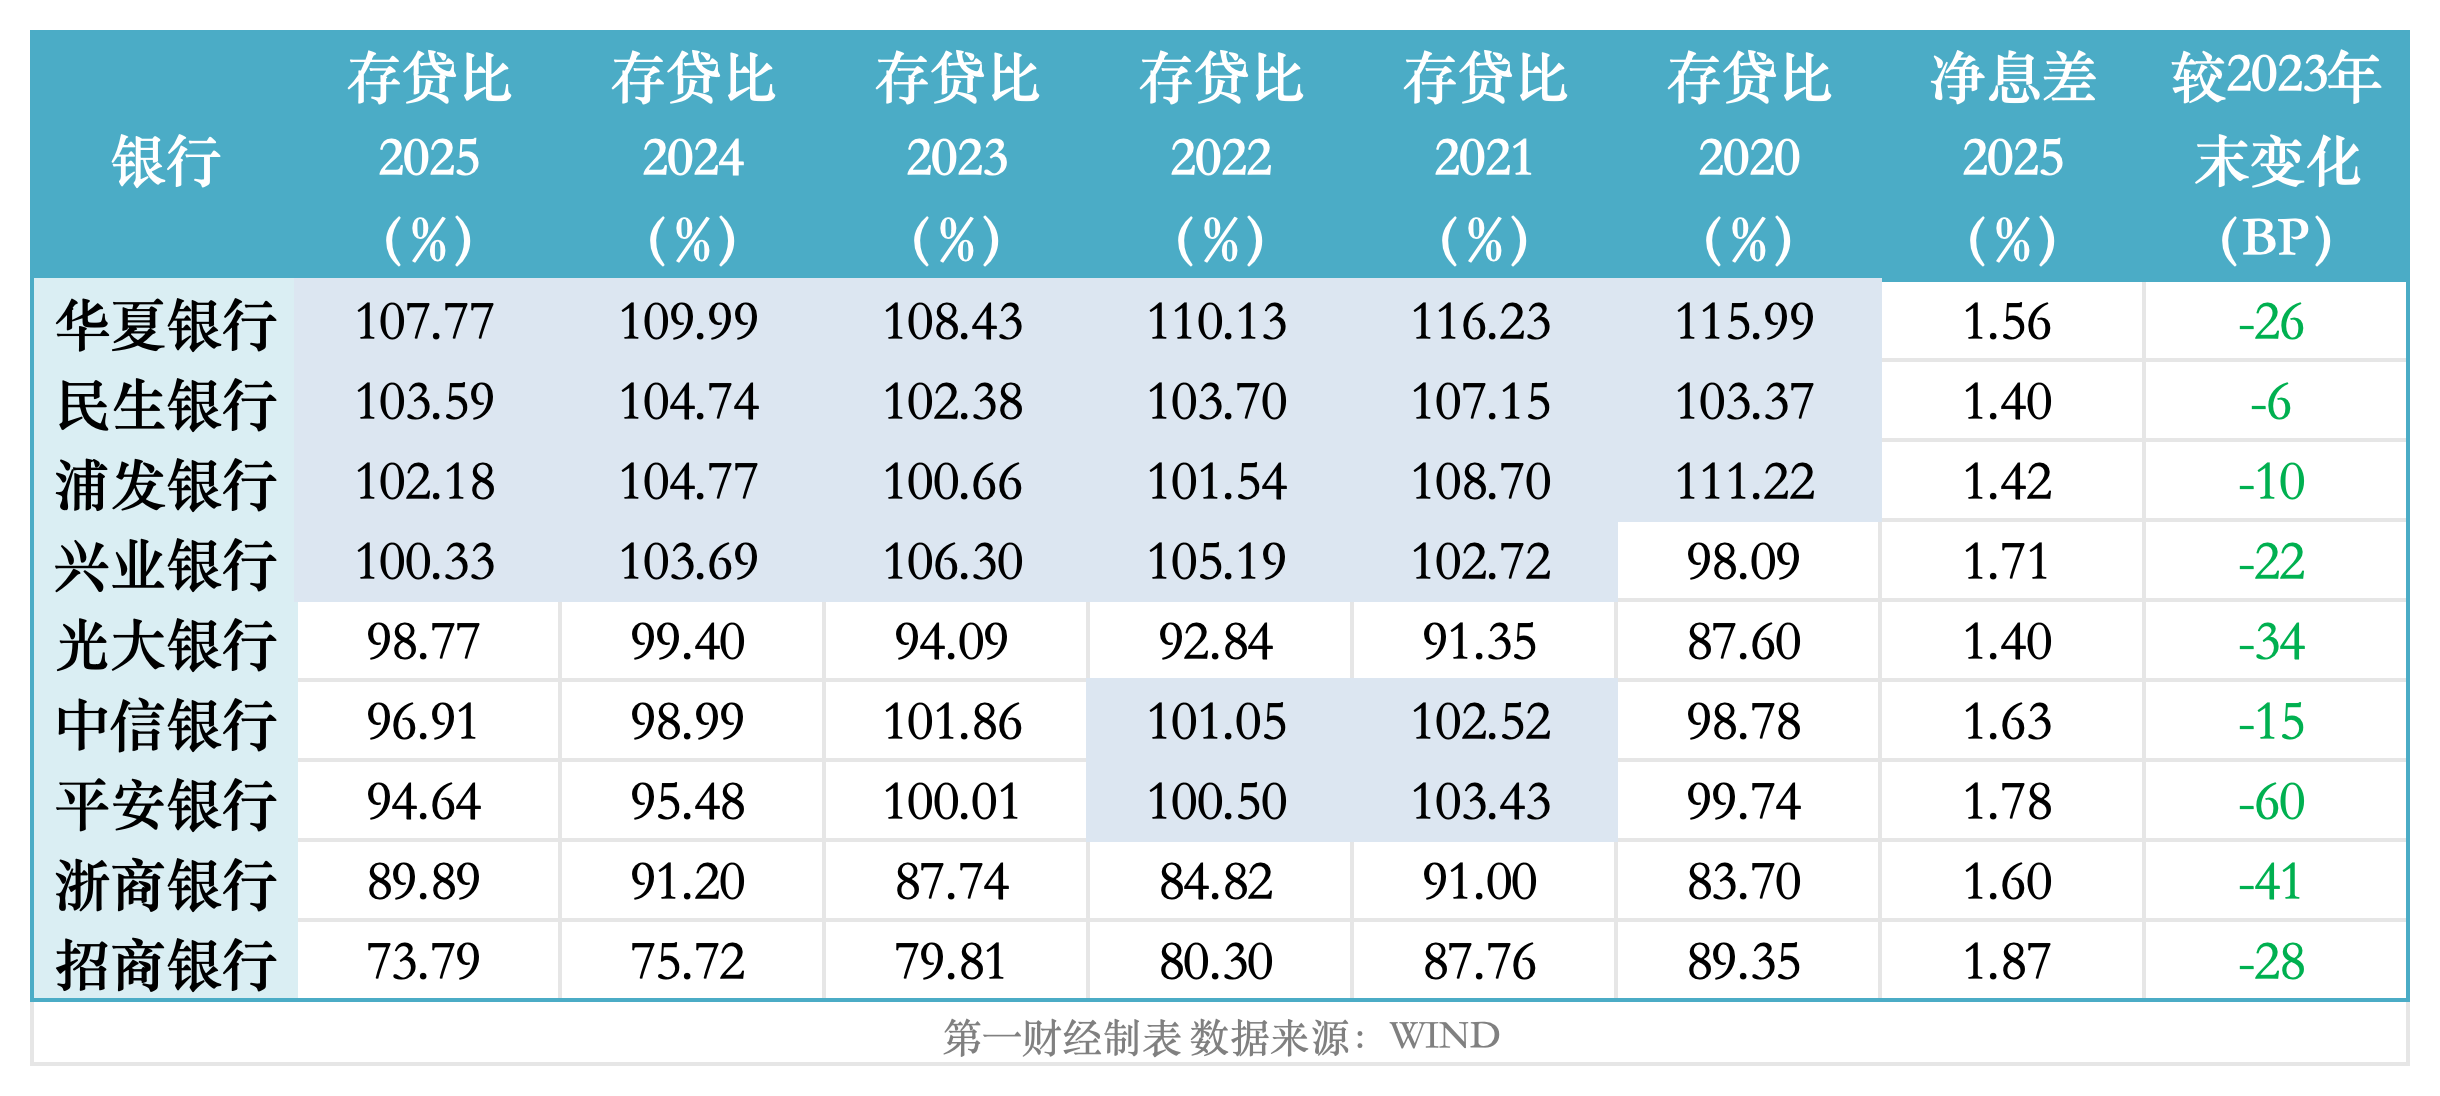
自2015年起,存贷比照旧不再动作国内监管对银行流动性风险管束的硬性诡计。但如今银行业息差抓续承压,行业竞争逻辑缓缓从范畴膨胀转向降本增效,存贷比偏高可能带来的风险压力正引起更多护理。 铁心2025年末,华夏银行、民生银行、浦发银行、兴业银行的存贷比均在100%以上,何况贯穿多年“霸榜”。对比来看,国有四大行存贷比最高为91%摆布,股份行里招商银行存贷比仅为73.79%。 多位机构东说念主士对第一财经记者示意,尽管存贷比对流动性风险的拓荒兴味照旧有限,但在低息差期间,欠债端低成本进款越来越向结算行聚首,金钱端也更教师银行投资得益的平滑才调,存贷比的不雅察兴味进一步飞腾。 多家股份行存贷比长年超100% WIND数据袒露,铁心2025年末,当今照旧透露年报的22家上市银行中,共有10家存贷比(期末贷款余额/进款余额*100)跳跃90%,华夏银行、民生银行、浦发银行、兴业银行不息以跳跃100%的存贷比居于行业前线。 跟着贷款增速全体回落,客岁多数银行存贷比有所下行。但若是纵向来看,上述4家股份行的存贷比已贯穿多年居于1倍以上高位,其中兴业银行保管时期最短,也照旧有5年时期;一直“霸榜”的华夏银行,2021年末存贷比一度跳跃116%。 光大银行比年来存贷比也通盘攀升,从不及90%升至客岁末的98.77%。中信银行、吉祥银行存贷比2021年~2023年技术也一直高居100%以上,最近两年缓缓回落,客岁末诀别为96.91%、94.64%。 存贷比不错监测交易银行“以进款养贷款”的经由以及由此反应出的欠债端压力,夙昔亦然不雅察银行流动性风险的重要诡计,监管曾设定75%的上限。自2015年起,存贷比由监管诡计调理为监测诡计,不再设有硬性达标线。 多位券商分析师对记者示意,跟着银行资金开始愈增加元化和监管条目对标国外缓缓优化,存贷比照旧不是流动性风险层面的重心护理诡计,一般只好几项监管诡计处于合理区间即被视为流动性“问题不大”。 那么,存贷比高企是否还对应着更高的流动性风险?当今,我邦交易银行在流动性风险管束方面适用“5项监管诡计+多项监测诡计”。监管诡计中,流动性秘籍率(LCR)是最受护理的中枢诡计之一。 铁心2025年末,9家上市股份行中,LCR最高为招商银行(220.3%),最低为吉祥银行(132.87%),距离100%的达标线均有安全空间。几家存贷比偏高的股份行中,除兴业、华夏外,客岁LCR齐有不同经由下落,中信银行(-73.91个百分点)、民生银行(-26.39个百分点)、浦发银行(-12.27个百分点)降幅最大。客岁末,除吉祥外,民生LCR也不及140%,低于行业平均水平。 国度金融监督管束总局数据袒露,2019年以来,我国银行业存贷比(境内口径)从75%以下缓缓普及,最近两年康健在80%摆布,2025年四季度为80.08%。流动性秘籍率方面,客岁四季度行业水平为157.99%。
(注:2014年,监管部门曾发文对存贷比计较公式中的分子和分母统计口径进行优化,分子扣除了“支农再贷款、支小再贷款所对应的贷款”等6项,分母则增加了“银行对企业或个东说念主刊行的大额可转让存单”等2项。由于监管口径各家银行透露情况不同,本文为大略比拟,存贷比计较口径调和为“期末贷款余额/进款余额*100”。监管口径下的存贷比数据以各行财报透露为准。) 谁更依赖同行和发债? 招联首席经济学家、上海金融与发展推行室副主任董希淼对记者示意,存贷比高下一方面与信贷投放节律联系,另一方面则反应了欠债端资金结构脾性。 从资金开始角度,在贷款投放不大幅加速以致宽敞在放缓的布景下,存贷比偏高相通被视为一般性进款开始不及,可能需要寻找更多高成本的其他欠债(如同行、发债等)来弥补缺口。 欠债结构径直关系到付息率水柔柔成本压降难度。“存贷比高下和息差之间莫得完全的关系。但经常情况下,一般进款占比低的银行净息差也会低一些,不同银行欠债结构有互异。”一位资深银行业分析师对记者示意,一般性进款尤其活期进款更具成本上风,这么的资金占比越高成本更低,反之则息差压力更大。 另一位业内东说念主士也示意,当下存贷比的不雅察兴味飞腾,“因为进款散播越来越向结算行聚首”,国有大行和招商银行、宁波银行等头部股份行、城商即将更有上风。 记者左证年报梳剃头现,2025年,9家上市股份行的净息差前3位诀别是招商银行(1.87%)、吉祥银行(1.78%)、兴业银行(1.71%),浦发银行(1.42%)、民生银行(1.4%)、光大银行(1.4%)净息差在同行中“垫底”。最近两年,吉祥银行(-60BP)、浙商银行(-41BP)、光大银行(-34BP)净息差降得最狠。 各行息差承压的主要要素因金钱欠债结构而异。不外,从欠债结构来看,几家存贷比偏高、息差压力更大的股份行对同行资金等进款外的资金开始宽敞更为依赖。
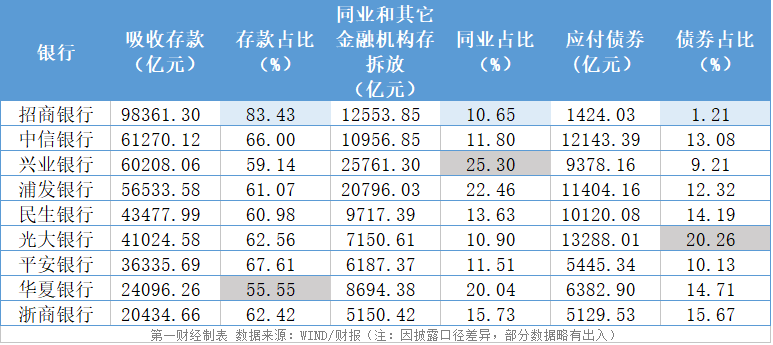
由上表不错看出,招商银行在欠债结构上的上风其他银行依然难以企及,该行一般性进款占比跳跃80%。在多数股份行进款占比保管在60%以上的情况下,兴业银行、华夏银行诀别以59.14%、55.55%进款占比垫底,民生银行、浦发银行的进款占比也较为靠后。 相对应的是,兴业银行、浦发银行、华夏银行对同行欠债的依赖度彰着更高,客岁末三者同行和其他金融机构存拆放款项猜想占比诀别达到25.3%、22.46%、20.04%。同时,招商银行这项资金占比仅为10.65%。 银行另一个重要的资金开始是发债。铁心2025年末,应付债券(包括同行存单、一般金融债、二级老本债等)在欠债中占比最高的是光大银行,跳跃20%;浙商银行、华夏银行、民生银行债券占比也在14%以上。 同行存单使用率也在一定经由上反应银行的资金松紧经由。企业预警通数据袒露,客岁招商银行、兴业银行、吉祥银行同行存单使用率诀别为1.86%、37.28%、40.76%,而光大银行、民生银行、华夏银行、中信银行额度使用率诀别为93.65%、79.11%、66.23%、63.95%。 活期进款、按时进款占比互异大 因为资金订价的互异,夙昔一般性进款占比更高相通带来更大的成本上风,同行资金和发债比例越高则越容易松开这一上风。不外,也要看具体情况。 比如,在行业净息差宽敞下行的情况下,客岁民生银行的净息差逆势上行了0.01个百分点,浦发银行也保管住了1.42%的水平。记者梳理年报发现,同行进款订价是枢纽影响要素。 自2024年下半年同行自律次序收紧以来,银行同行进款付息率均有彰着下行趋势。民生银行年报袒露,客岁该行进款平均成本率是1.74%,较2024年下落40BP;同时,同行进款平均成本率则下落了58BP,从2.29%降至1.71%,衰竭地低于一般进款成本。
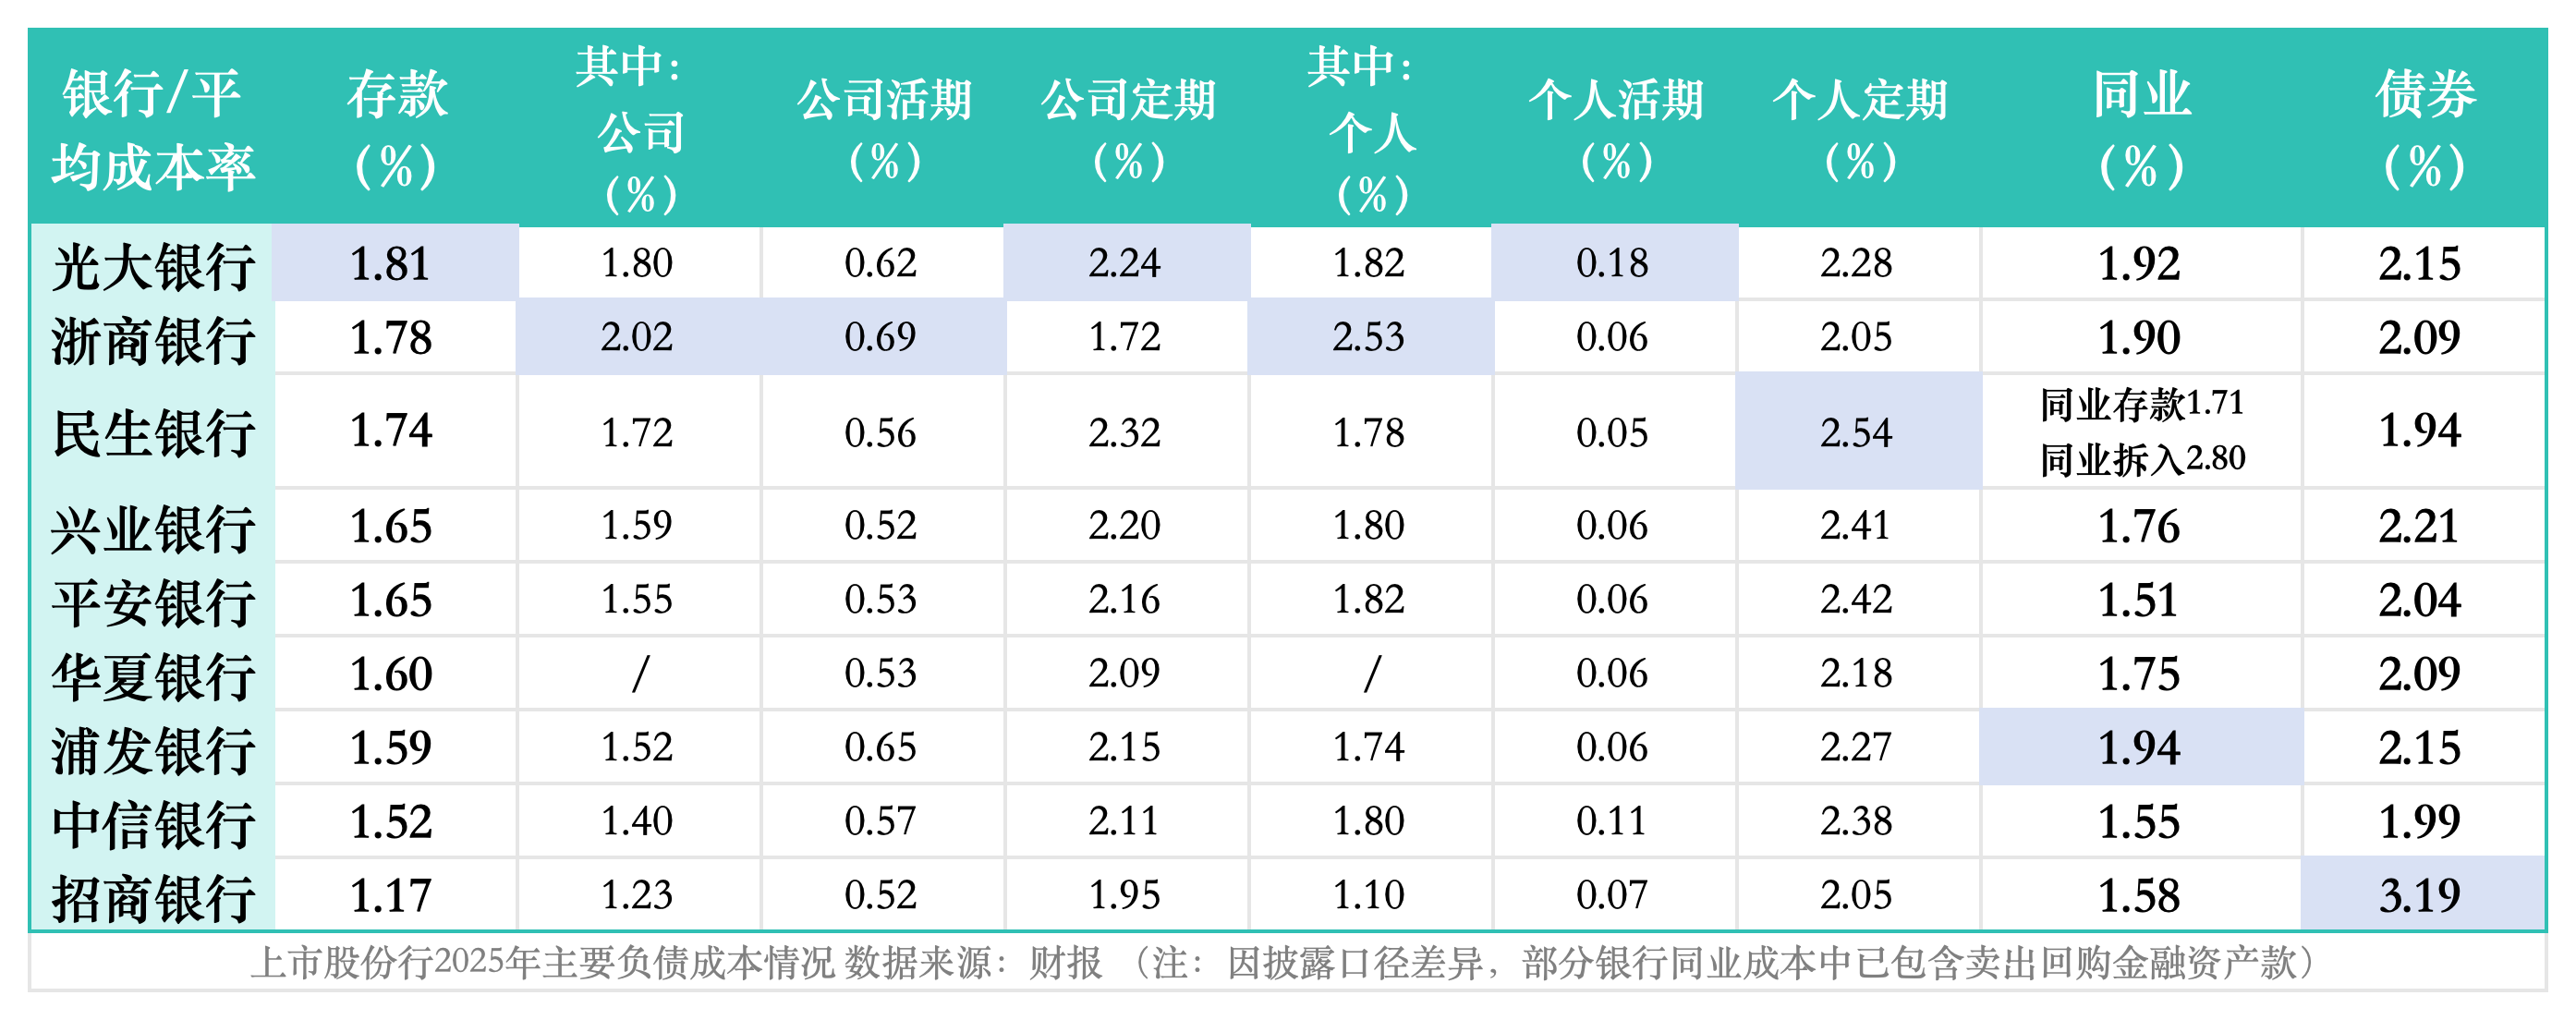
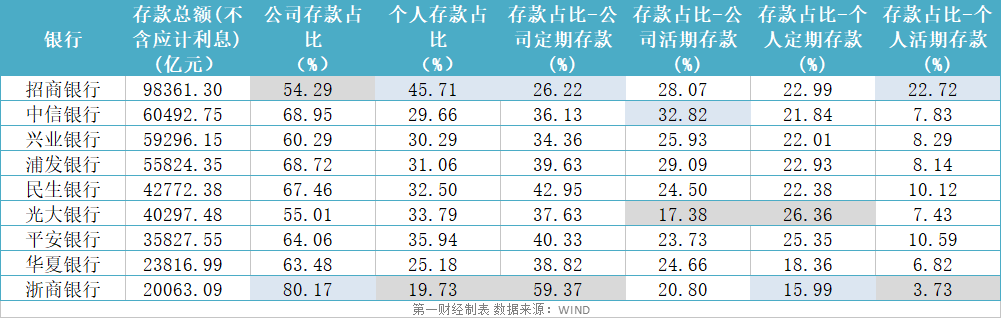
不外,一般进款成本低于同行及发债成本仍是常态,枢纽要看高成本按时进款和低成本活期进款的比重。 客岁,股份行进款成本压降幅度均在30BP以上,其中吉祥银行和民生银行降幅跳跃40BP。期末,进款平均成本率最高的是光大银行的1.81%,最低为招商银行的1.17%,首尾差了64BP。 按时进款仍是各行进款主要的组成。客岁末,浙商银行定存占比接近75%,吉祥银行、民生银行、光大银行、浦发银行定存比例也在60%以上。而同时,招商银行活期进款占比达到51%,定存占比仅为49%,成本压力立见高下。 从具体订价来看,多数银行对公进款平均成本率低于个东说念主进款平均成本率。客岁末数据袒露,浙商银行公司进款占比跳跃80%,中信银行、浦发银行、民生银行对公进款占比也接近7成,但由于它们的按时占比宽敞更高,在一定经由上松开了成本上风。
 亓宁 联系阅读 从2025年报看华夏银行的进与守:朝上孕育,向稳而行 342 04-01 16:13  净利增速最低0.74%、最高3.18%,六大行的赢输手在变化 分化加重背后 870 03-31 21:06 净息差拐点来了?工行建行这么预测 预测L型走势。 2901 03-28 10:09 巨额定存到期怎样支吾?建行回话:当今衔接率较好,预测资金不息流向基金等界限 净息差进一步下行。 1797 03-27 22:36 从AGI“最快IPO”到全生态赋能——浦发银行径新质分娩力书写金融注脚 125 01-09 18:42 一财最热 点击关闭 |